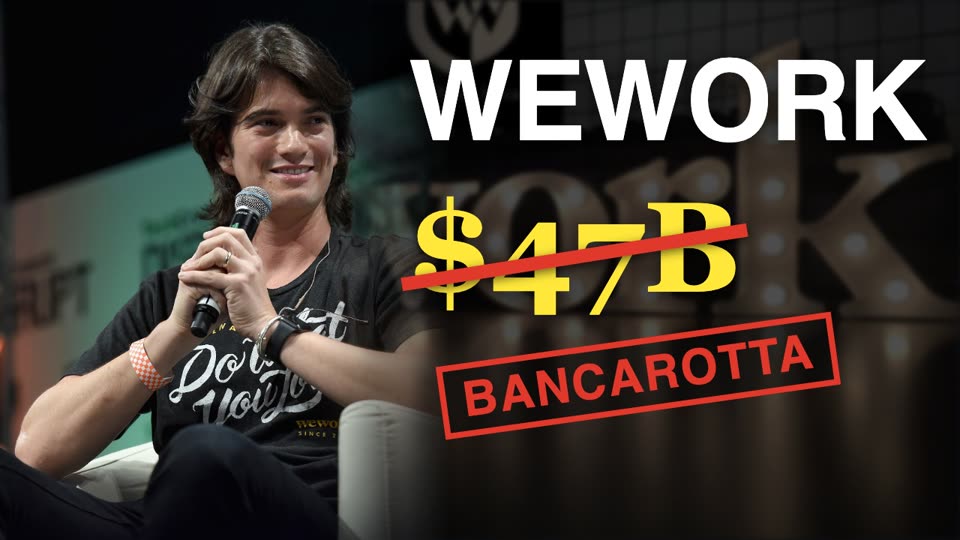
Gennaio 2019. Un'azienda che affitta uffici vale 47 miliardi di dollari. Non produce un telefono, non scrive un software, non cura nessuno: prende in affitto dei palazzi e li rivende a pezzi. Novembre 2023: la stessa azienda dichiara bancarotta.
In mezzo, meno di cinque anni, e una domanda che all'epoca nessuno voleva farsi davvero: come fa un'azienda che perde miliardi a valere così tanto? È la storia di WeWork e del suo fondatore, Adam Neumann, ma anche di come funzionano le startup, di chi mette i soldi per farle crescere e di cosa succede quando una storia raccontata bene vale più dei conti.
Un'azienda immobiliare
Neumann nasce in Israele. Quando arriva a New York prova diverse piccole attività, nessuna che funzioni davvero. Nel 2008 apre a Brooklyn, con Miguel McKelvey, uno spazio di lavoro condiviso con un'anima ecologica, GreenDesk. Funziona abbastanza da dare loro un'idea: nel 2010 vendono l'attività e ne fondano una nuova, WeWork.
WeWork non nasce come azienda di tecnologia, ma come azienda immobiliare. Il meccanismo è semplice: prendi in affitto un intero piano di un palazzo con un contratto di molti anni, lo dividi in scrivanie, uffici e sale riunioni e lo subaffitti a freelance, piccole imprese e fondatori di startup, anche solo per un mese. Il primo spazio apre a SoHo, a Manhattan. Il prodotto non è la scrivania: è l'atmosfera, gli incontri, l'idea di far parte di una comunità.
Cos'è una startup, e chi la finanzia
Una startup non è una piccola azienda: è un'azienda che scommette tutto sulla crescita velocissima. Per crescere in fretta spende più di quanto incassa, e per farlo ha bisogno di soldi che non ha. Li chiede ai venture capital: fondi che raccolgono denaro da persone molto ricche e lo dividono su tante startup, sapendo che la maggior parte fallirà. Basta che una sola diventi enorme per ripagare tutte le altre. Per questo non guardano i profitti, guardano la crescita: una startup che perde soldi ma raddoppia ogni anno è, per loro, una buona notizia.
A ogni round di finanziamento si decide quanto vale l'azienda. Questa è la valutazione, e non sono soldi in cassa: è il prezzo di una piccola quota moltiplicato per tutte le quote. Resta un prezzo scelto da chi compra, non un fatto.
La scalata
Nel 2012 il fondo Benchmark investe in WeWork. Round dopo round la valutazione sale, ma il salto vero arriva con SoftBank, il gruppo giapponese guidato da Masayoshi Son. Ad agosto 2017 investe in WeWork 4,4 miliardi di dollari e l'azienda viene valutata 20 miliardi. A gennaio 2019 la valutazione arriva a 47 miliardi.
Il meccanismo è questo: più soldi arrivano, più l'azienda sembra valere, e più sembra valere, più è facile convincere altri a investire. Chi ha già investito ha tutto l'interesse a far salire il prezzo, perché il suo guadagno, sulla carta, cresce con la valutazione. Un'analisi di CNBC l'ha definita, senza giri di parole, una valutazione che è sempre stata una finzione.
La storia che vale più dei conti
Per giustificare un prezzo così alto WeWork non poteva presentarsi come un'azienda che affitta uffici. Nei documenti ufficiali si descrive come una società di comunità, con una missione: elevare la coscienza del mondo. È scritto proprio così.
C'è poi un trucco più tecnico. Per mostrare che l'azienda funziona, WeWork inventa una nuova misura dei risultati, il community adjusted EBITDA: dai conti si tolgono le spese che pesano di più, cioè affitti, utenze e stipendi di chi lavora negli edifici. Le spese che fanno di WeWork un'azienda immobiliare. Tolti quei costi i conti sembrano molto migliori. Non è una misura usata dalle altre aziende: è nata per raccontare una storia.
E il modello aveva un difetto serio. WeWork prendeva in affitto gli edifici con contratti lunghi e li subaffittava con contratti brevi, anche di un mese. Finché l'economia va bene funziona; se arriva una crisi i clienti se ne vanno in fretta e gli affitti da pagare restano per anni. In più ogni sede nuova costava soldi molto prima di incassarne. Finché arrivavano i soldi dei venture capital il problema non si vedeva: si sarebbe visto quando i conti fossero diventati pubblici.
L'IPO e i conti
Ad agosto 2019 WeWork decide di quotarsi in Borsa. Per farlo deve depositare un documento, l'S-1, che mostra i conti dell'azienda e che può leggere chiunque. Nel 2018 WeWork ha incassato circa 1,8 miliardi di dollari e ne ha spesi circa 3,5: quasi due dollari per ogni dollaro incassato. La perdita è di circa 1,9 miliardi. Nei primi sei mesi del 2019 è già di circa 900 milioni.
Ma i numeri non sono la parte peggiore. Nello stesso documento emerge come l'azienda è governata:
- Il marchio «We». Una società controllata da Neumann e dal cofondatore aveva registrato il nome e lo vende all'azienda in cambio di azioni per circa 5,9 milioni di dollari: l'azienda paga per usare il proprio nome.
- Gli edifici. Neumann possedeva quote di quattro edifici, e quegli edifici erano presi in affitto da WeWork.
- Il potere. Le azioni di Neumann valevano venti voti ciascuna, senza scadenza: nessun altro azionista poteva contare quanto lui.
- La successione. Se Neumann fosse morto o diventato incapace, la moglie Rebekah, che lavorava in azienda, avrebbe guidato la scelta del nuovo capo.
Dopo le critiche degli investitori WeWork cambia in fretta: i voti scendono da venti a dieci per azione, la clausola sulla moglie viene tolta, Neumann restituisce i soldi del marchio e dichiara che nessun familiare siederà nel consiglio. Ma ormai è tardi.
Secondo il Wall Street Journal, già prima della quotazione Neumann aveva messo insieme circa 700 milioni di dollari: circa 300 vendendo azioni e circa 400 con prestiti garantiti dalle azioni di WeWork. Il documento ufficiale conferma una linea di credito fino a 500 milioni concessa da tre grandi banche, di cui circa 380 già usati a fine luglio 2019. Il quadro: l'azienda perde 1,9 miliardi l'anno e il fondatore sta già mettendo al sicuro centinaia di milioni.
Il crollo
Gli investitori che dovrebbero comprare le azioni leggono tutto questo e si tirano indietro. Le stime sul valore dell'azienda crollano di settimana in settimana: dai 47 miliardi si ipotizzano prima meno di 15. Il 24 settembre Neumann lascia il ruolo di amministratore delegato, il 30 settembre WeWork ritira la quotazione. A ottobre SoftBank interviene con 9,5 miliardi di dollari, prende l'80% dell'azienda, e la valutazione scende sotto gli 8 miliardi: quasi 40 miliardi spariti in meno di un anno.
Neumann, secondo quanto riportato dalla stampa, esce con circa 1,7 miliardi di dollari: circa un miliardo dalla vendita delle azioni, circa 500 milioni come linea di credito e circa 180 come compenso da consulente. A novembre WeWork licenzia 2.400 persone, circa una su cinque. Più avanti SoftBank rinuncerà a un'offerta da 3 miliardi per comprare altre azioni, e Neumann le farà causa.
Dopo
WeWork non scompare subito. Nel 2021 prova a tornare in Borsa con una scorciatoia, una SPAC, cioè una società creata solo per quotarsi che poi si fonde con un'azienda vera; la valutazione è di circa 9 miliardi. Ma gli affitti restano e i debiti sono tanti. Il 6 novembre 2023 WeWork presenta domanda di bancarotta, dichiarando debiti per circa 18,6 miliardi di dollari. 47 miliardi, 9 miliardi, bancarotta.
E Neumann? Nel 2022 il fondo Andreessen Horowitz gli dà 350 milioni di dollari per una nuova azienda, sempre nel mondo immobiliare, Flow: l'assegno più grande mai firmato da quel fondo per una singola azienda.
Cosa ci insegna
- Una valutazione è un'opinione, non un fatto: l'opinione di chi ha deciso di investire.
- Quando tanti soldi dipendono dalla stessa storia, nessuno ha voglia di controllare se è vera.
- Chi controlla l'azienda con voti speciali e incassa mentre perde non rischia quanto gli altri.
- Il vero test arriva sempre allo stesso modo: quando i conti diventano pubblici. Quel giorno non conta più la storia che ti sei raccontato, conta quanto incassi, quanto spendi e quanto ti resta.
I dati sui conti, sulla linea di credito, sul marchio e sugli edifici vengono dal documento S-1 depositato da WeWork. Le altre cifre e ricostruzioni vengono dalla stampa: CNBC, Wall Street Journal, Washington Post, Bloomberg, CNN, CBS, PBS, TechCrunch. Le valutazioni e le cifre sulla buonuscita sono quelle riportate dai giornali, non comunicazioni ufficiali. Guarda il video per le fonti sullo schermo e i crediti delle immagini.
Ti era chiaro come una valutazione da 47 miliardi potesse reggersi su una storia? Scrivilo nei commenti del video, oppure scrivimi: leggo tutto e rispondo.
Altri articoli